
Comment mon assurance a permis à mon entreprise de poursuivre sa route

Témoignage recueilli par Actualités TD. L’entrevue a été modifiée et condensée.
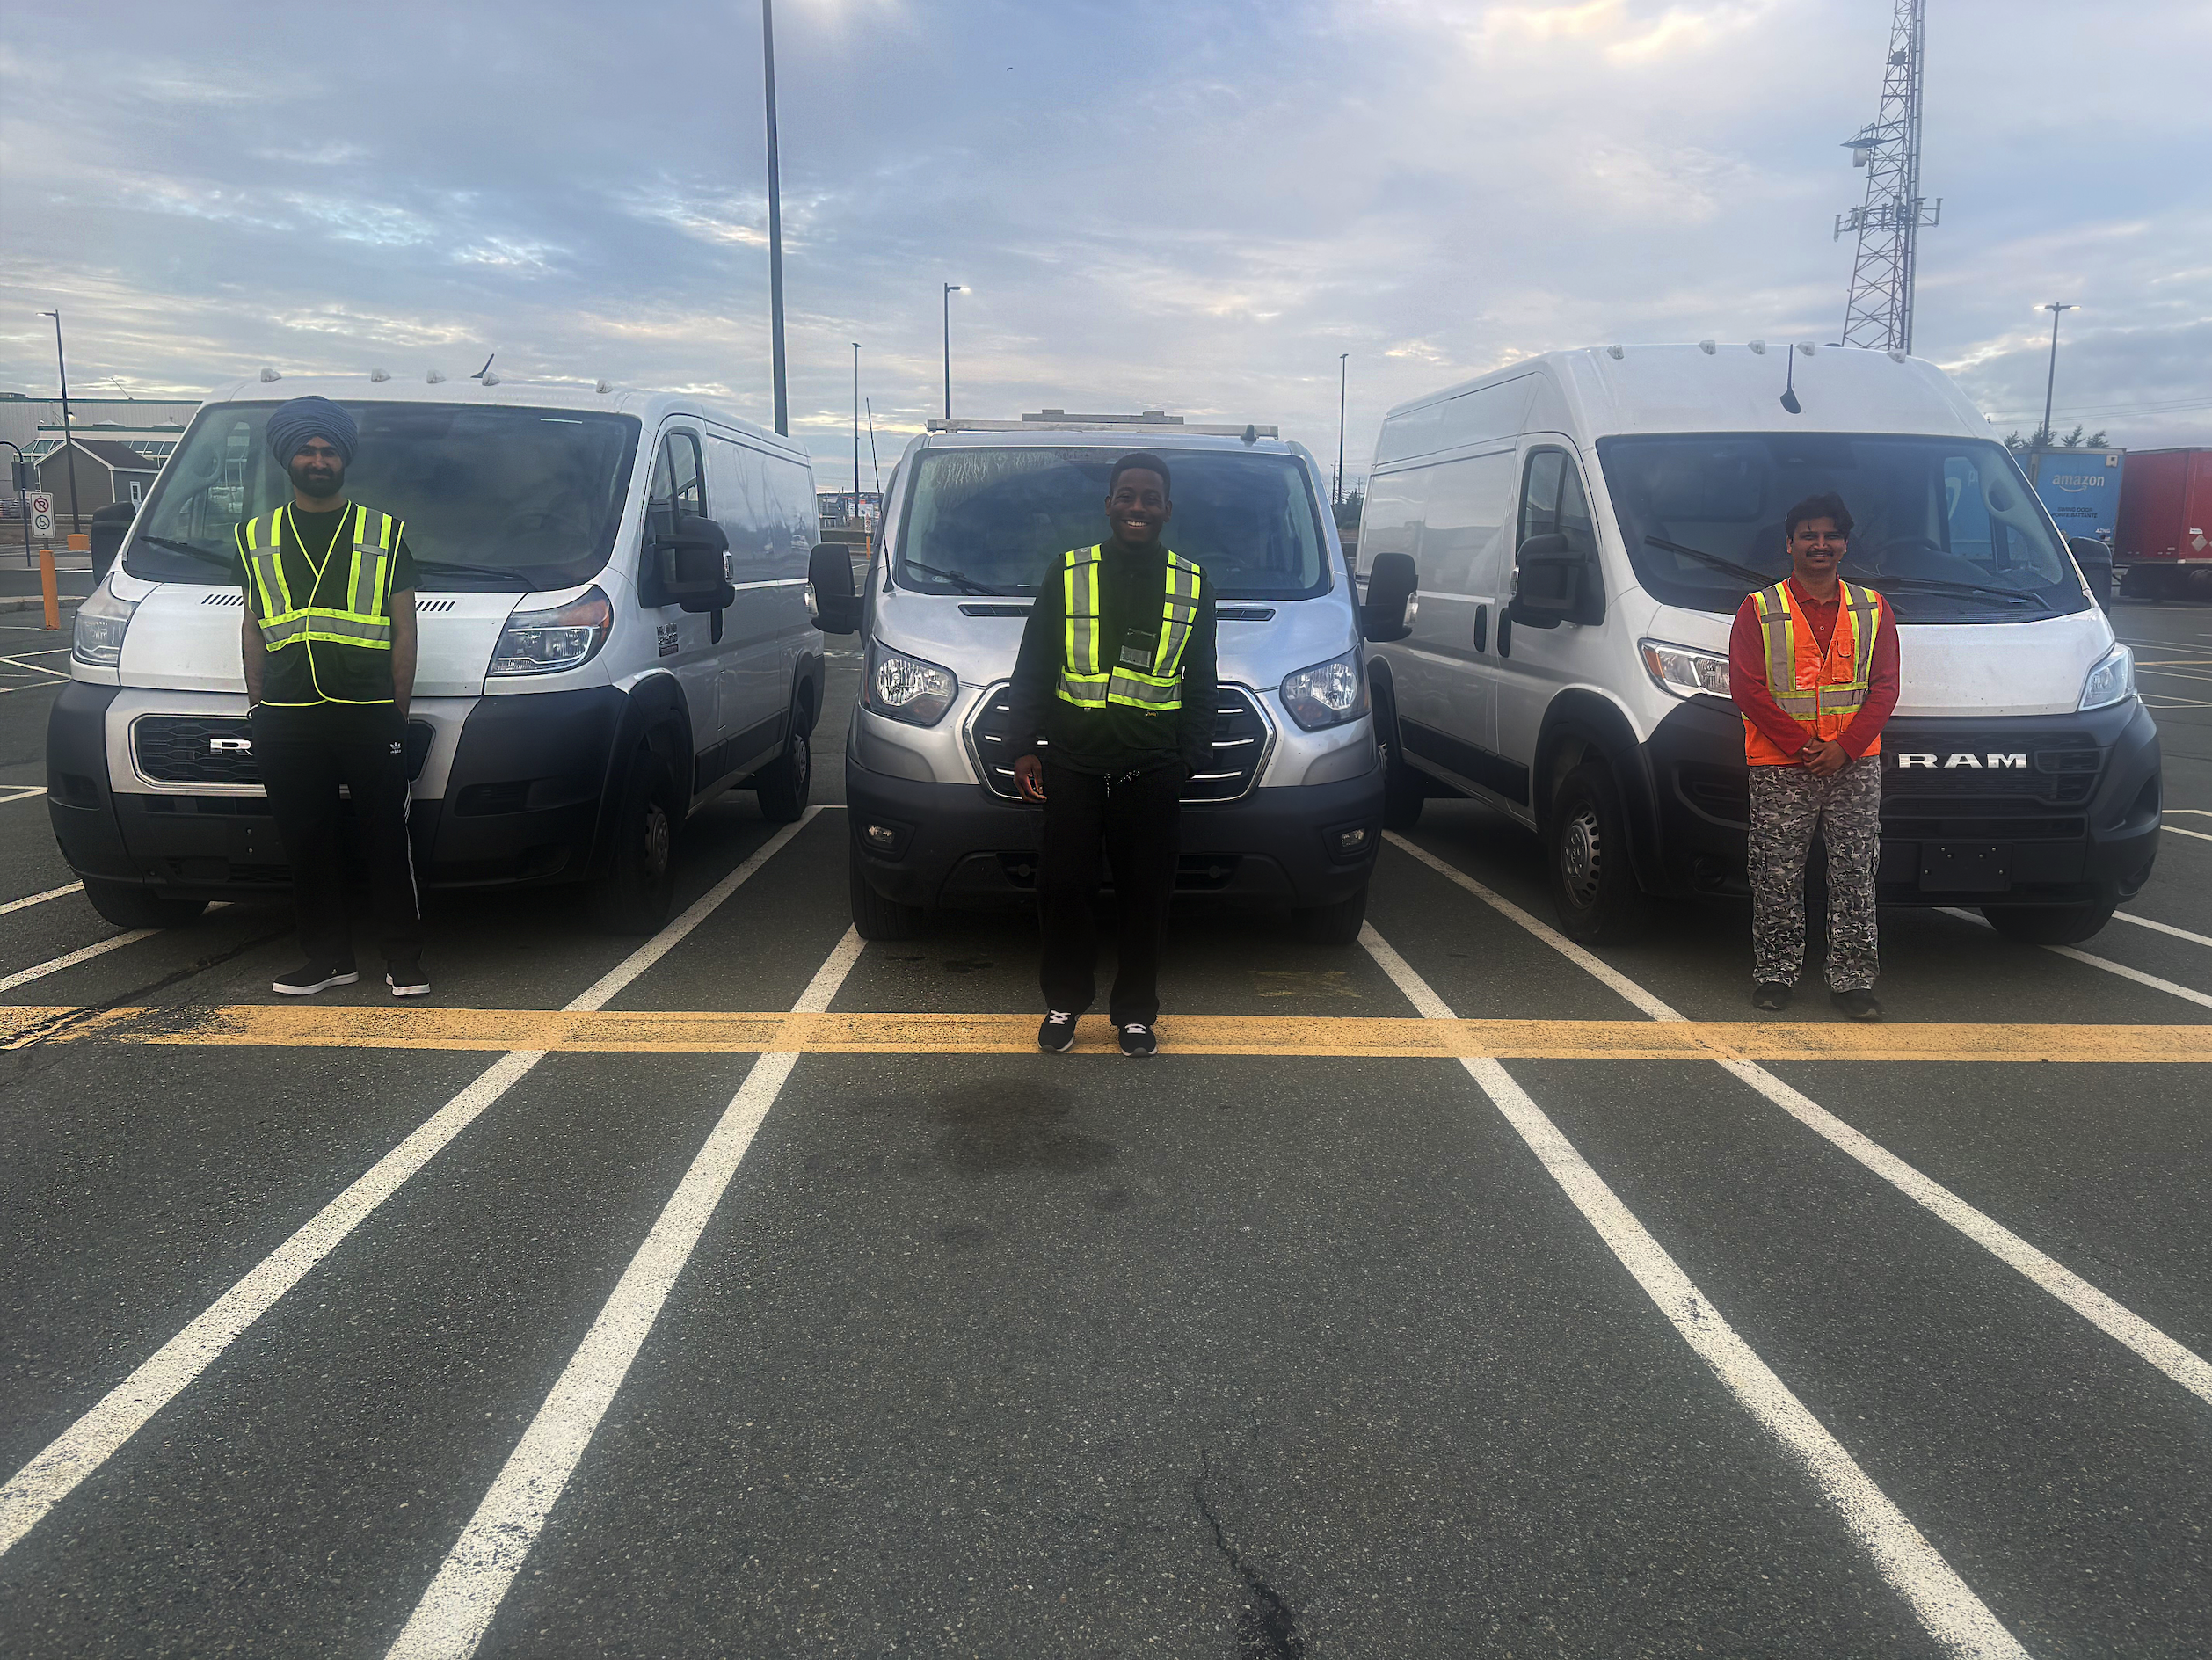
J’ai 32 ans et je dirige une petite entreprise de messagerie, JC Express, à Terre-Neuve-et-Labrador. Nous travaillons comme sous-traitants pour de grandes entreprises pour assurer la livraison de colis.
J’ai plusieurs fourgonnettes sur la route, des livreurs sous ma responsabilité et des dizaines d’horaires à gérer. Les clients qui commandent un colis s’attendent à ce qu’on le leur livre, peu importe le jour ou la météo.
J’ai toujours eu une mentalité d’entrepreneur. J’aime résoudre des problèmes, relever de nouveaux défis et trouver de nouvelles occasions.
Ce travail n’est pas particulièrement prestigieux, mais il offre une certaine stabilité et je suis fier d’avoir bâti mon entreprise.
Au cours de la dernière année, une de mes fourgonnettes a dû subir d’importantes réparations à la suite d’un accident. Les réparations ont duré plusieurs semaines. L’immobilisation de ce véhicule représentait un risque pour mon entreprise. Sans véhicule, mes livreurs ne peuvent pas livrer. Nos clients doivent donc faire appel à un concurrent.
C’est à ce moment-là que j’ai réalisé l’importance de ma couverture d’assurance.
L’accident étant couvert, j’ai pu louer un véhicule de remplacement pendant la réparation de ma fourgonnette. Ma couverture d’assurance m’a aidé à couvrir les frais. Mon livreur a pu rester sur la route, j’ai pu respecter mes contrats et mes clients ont continué à recevoir leurs colis sans subir les conséquences de cette interruption.
Lorsqu’on crée son entreprise et que chaque dollar compte, l’assurance peut sembler n’être qu’une dépense supplémentaire. On ne sait jamais ce qui peut arriver sur la route, les conditions météo auxquelles on devra faire face, ni les imprévus qui peuvent toucher l’entreprise.
Ma couverture a protégé mon actif – la fourgonnette – et une entreprise que j’ai travaillé si fort à bâtir à partir de rien. Comme les frais de la location du véhicule étaient couverts, je n’ai rien eu à payer de ma poche. J’ai donc pu réinvestir ces fonds dans mon entreprise en achetant des caméras de tableau de bord pour mieux protéger mes livreurs.
Je suis enthousiaste à l’idée de faire croître mon entreprise de façon durable, plutôt que de survivre d’un mois à l’autre. J’espère conclure des partenariats avec des boulangeries, des laboratoires médicaux ou d’autres entreprises locales à St. John’s et dans les environs.
À mesure que j’accepte de nouveaux clients et que j’élargis mes services de livraison, je sais que mon entreprise va continuer à évoluer. Je dois donc réfléchir aux risques associés à cette croissance et à la pertinence de ma couverture.
Mon entreprise me donne beaucoup de fil à retordre, mais je veux être la personne que mes clients appellent quand ils ont besoin d’un service de livraison fiable et d’un partenaire qui se soucie réellement de leurs colis.
Les journées sont longues, mais j’adore ce que je fais. Et je compte bien continuer.
À propos du sondage de TD Assurance
Ce sondage de la TD, mené par le panel Léger Opinion, s’est déroulé du 9 au 21 juillet 2026 auprès d’un échantillon de 401 propriétaires de PME canadiennes. Les PME étaient définies comme des entreprises comptant de 1 à 500 employés et dont le chiffre d’affaires annuel ne dépasse pas 5 M$. L’échantillon est représentatif de la Colombie-Britannique, des provinces des Prairies, de l’Ontario et du Québec, ainsi que de différents secteurs, notamment les services d’entrepreneurs (à l’exclusion des entrepreneurs généraux), les services-conseils en gestion ou aux entreprises, l’investissement immobilier, la restauration, les services alimentaires ou de traiteur, le commerce de détail et d’autres secteurs. À des fins de comparaison, un échantillon probabiliste de 400 personnes a une marge d’erreur estimée de +/-4,9 %, 19 fois sur 20.